Peşin mi, Taksit mi? – PeşinTaksit’in Ortaya Çıkış Hikayesi
Yazan Evren BalYayın tarihi · 3 dk okuma
Sayfayı kopyala
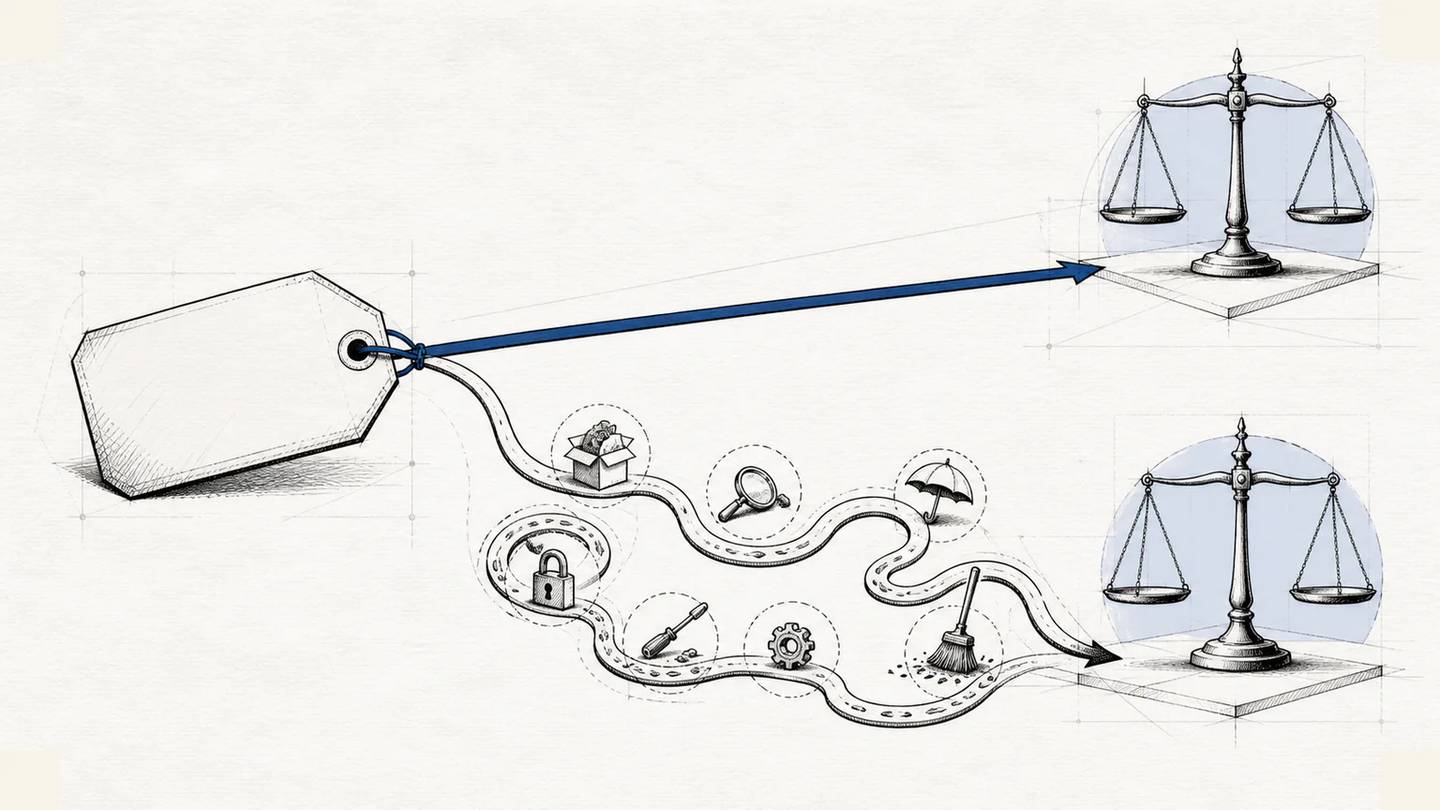
PeşinTaksit, ödeme ekranındaki seçenekleri yalnızca etiketleriyle değerlendiremediğimi fark ettiğim kişisel bir anın ürünü. “3 taksit” ile “%5 peşin indirim” yan yana durduğunda ikisi de açık görünüyordu; oysa karar, ödeme zamanını, satın alma gücünü ve fırsat maliyetini birlikte düşünmeyi gerektiriyordu. Bu aracı, bir finans tavsiyesi üretmek için değil, bu muhakemeyi görünür kılmak için tasarladım. Bu yazı da genel bir hesaplama rehberi değil, PeşinTaksit’in ortaya çıkış hikâyesi ve tasarım gerekçesi. Kendi ödeme seçeneğinizi şimdi incelemek isterseniz PeşinTaksit’i açabilirsiniz.
Finansal kararlar genellikle veriye değil, algıya dayanır. Bir ödeme ekranında “%5 peşin indirimi”, “3 taksit” ya da “erteleme” gibi seçenekleri gördüğümüzde, çoğu zaman hangisinin gerçekten avantajlı olduğunu hissetmeye çalışırız. Ama hissetmek, hesaplamak değildir.
Bir gün kendi alışverişimde aynı belirsizliği yaşadım. Rakamlar önümdeydi, ama anlamı yoktu.
O anda fark ettim ki, tüketiciye basit görünen ödeme seçenekleri aslında karmaşık bir finansal problemi temsil ediyor.
İşte bu içgörü, PeşinTaksit fikrinin çıkış noktası oldu — sezgisel kararları, ölçülebilir verilere dönüştürmek için.
Fikir Nereden Geldi?
Fikir tamamen kendi ihtiyacımdan doğdu.
Ödeme yöntemlerine bakarken, “peşin mi taksit mi?” sorusuna içgüdüsel cevap verdiğimi fark ettim.
“%5 indirim”, “3 taksit” gibi ifadeler bana bir şey ifade etmiyordu; karşılaştırmayı kafadan yapmak neredeyse imkânsızdı.
Bu yüzden, bu hesaplamayı herkesin kolayca yapabileceği bir araç oluşturma fikriyle yola çıktım.
Nasıl Çalışıyor?
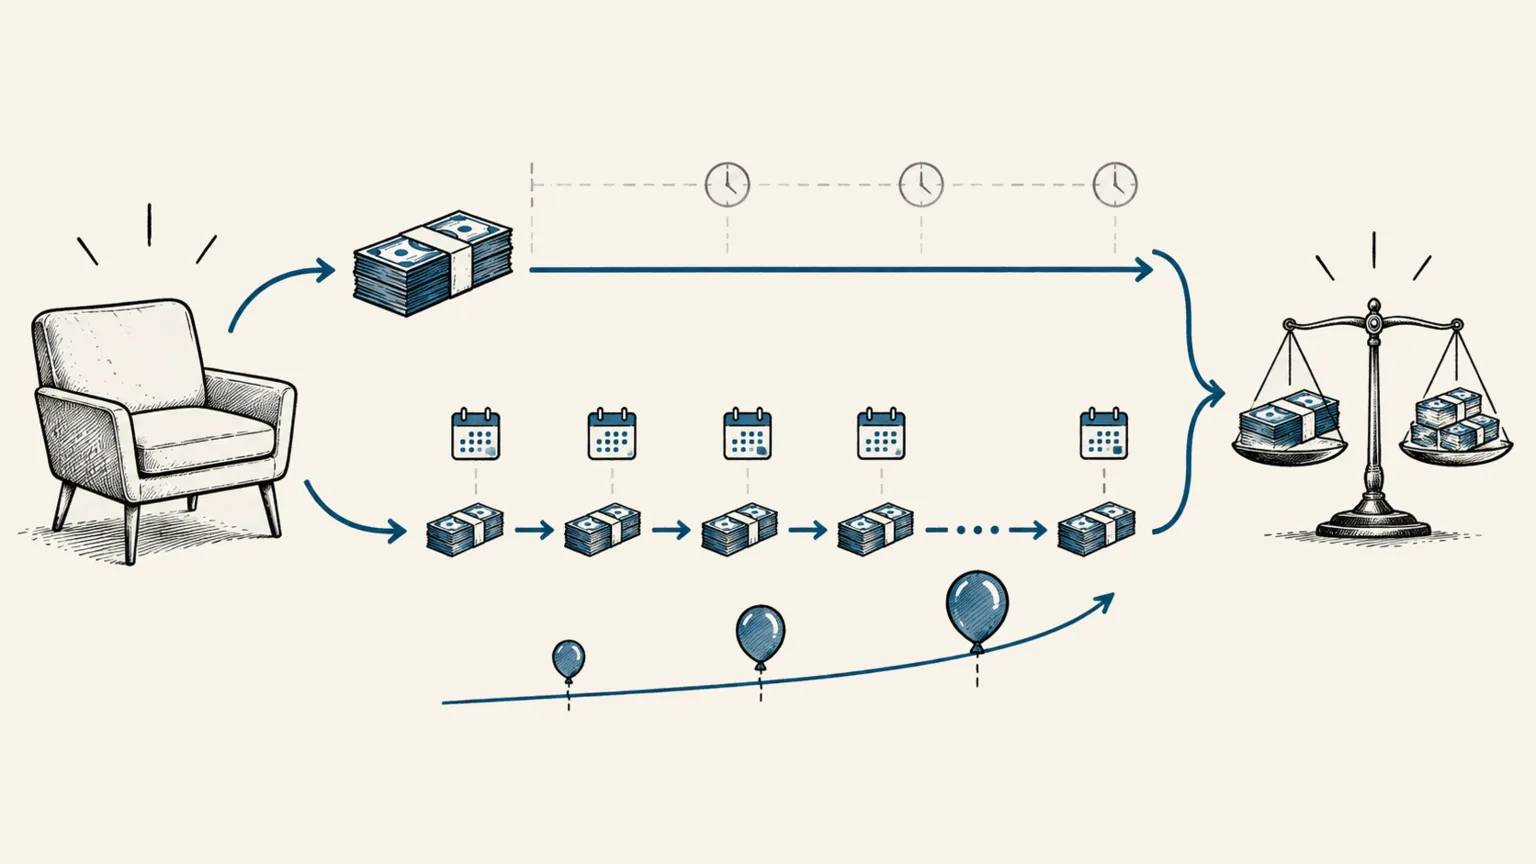
PeşinTaksit’te kullanıcı kendi ödeme senaryolarını oluşturabiliyor:
- Peşin (indirimli)
- Kredi kartı tek çekim
- Taksit (Vade farksız ya da vade farklı)
- Erteleme (Vade farksız ya da vade farklı)
- Taksit + Erteleme
- Senetle ödeme
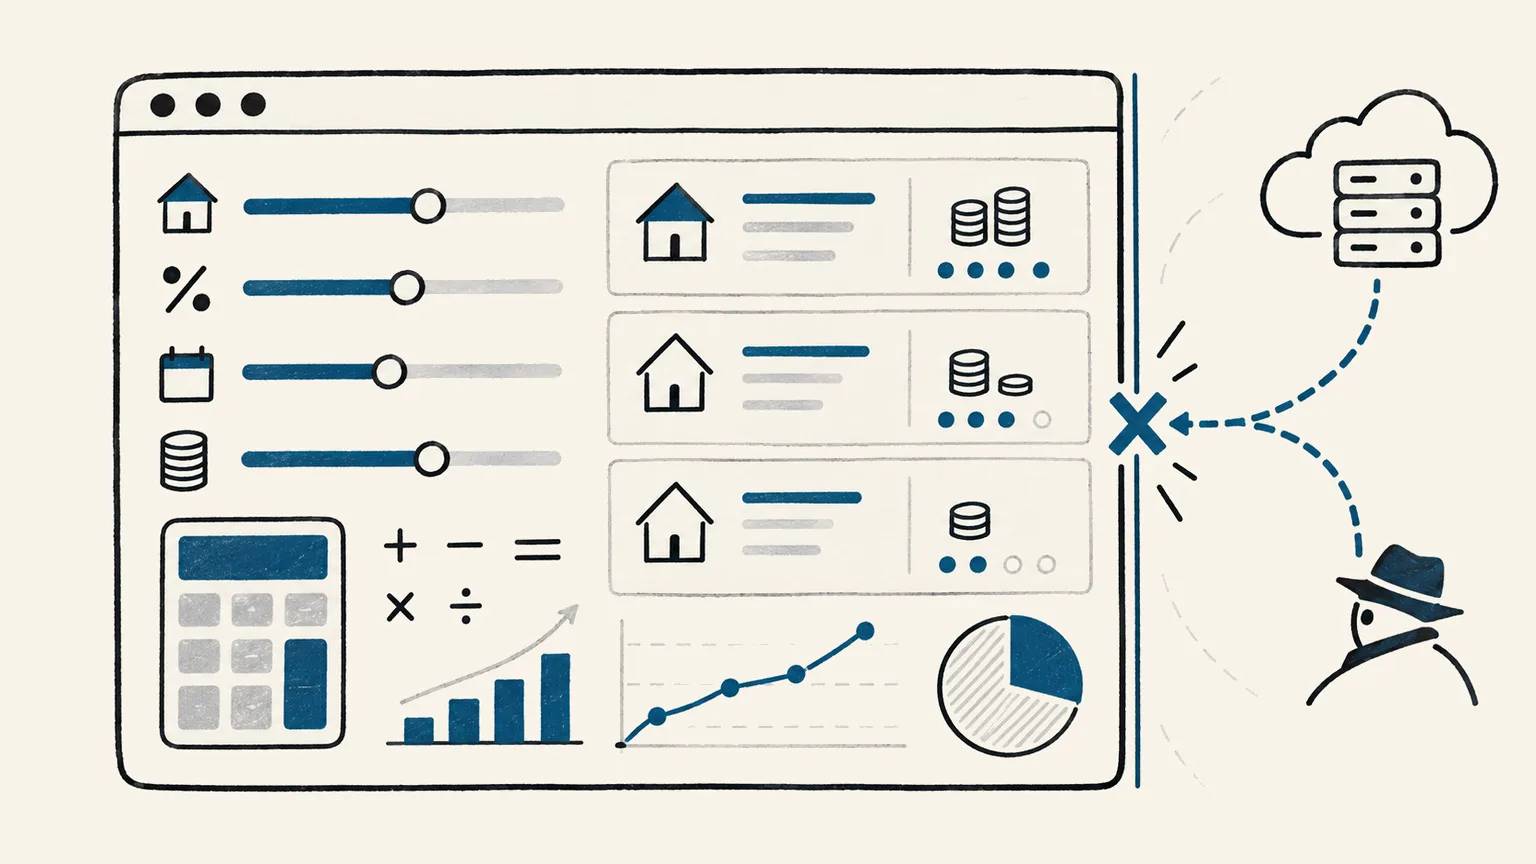
Sonrasında sistem, bu seçenekleri gerçek enflasyon, enflasyon beklentileri ya da alternatif getiri oranına göre karşılaştırıyor.
Veriler, TÜİK’in gerçekleşen enflasyon oranları veya piyasa katılımcısı, reel sektör ve hane halkı anketlerinden alınan beklentilere göre belirlenebiliyor.
Dileyen kullanıcı, kendi faiz veya getiri oranını manuel olarak da girebiliyor.
Sonuç: her ödeme yönteminin gerçek maliyeti ve fırsat kaybı net şekilde ortaya konuyor.
Üstelik, kullanıcı isterse kredi kartının hesap kesim tarihini bile hesaba katabiliyor — çünkü birkaç haftalık fark bile reel getiriyi değiştirebilir.
👉 Önemli bir not: PeşinTaksit hiçbir şekilde kullanıcı verisi toplamaz.
Hesaplamalar tamamen tarayıcı tarafında (client-side) yapılır; sunucuya hiçbir kişisel bilgi veya hesap sonucu gönderilmez.
Amaç basit: bilinçli karar, sıfır veri iziyle.
Fark Yaratan Noktalar
İnternette bulunan basit hesaplama araçlarına göre şöyle farkları var.
- Daha fazla ödeme kombinasyonu destekleniyor.
- Gerçek enflasyon ve beklenti verileri doğrudan dahil ediliyor.
- Basitleştirilmiş ama güçlü bir kullanıcı akışı var.
- Tüm hesaplamalar şeffaf ve adım adım görülebiliyor.
Böylece kullanıcı “hangi yöntem avantajlı?” sorusuna sezgisel değil, veriye dayalı bir cevap alıyor.
Teknik Temel
PeşinTaksit, mikro düzeyde tasarlanmış ama geliştirici açısından olgun bir yapıya sahip:
- Backend: Fastify
- Frontend: Nuxt
- Veri & Cache: MariaDB ve Redis (yalın kullanım)
- Dağıtım: Docker üzerinde VPS
- Yapı: Minimal API + client-side hesaplama, yüksek tepki performansı
Veri yükü az olduğu için sistem son derece hafif çalışıyor. Ana odak, arayüzdeki etkileşimin doğal olması ve kullanıcıların her değişkeni oynatarak gerçek zamanlı farkı hissedebilmesi.
Neden Önemli?
PeşinTaksit, bir finans ürünü değil; bir farkındalık aracı.
Tüketicinin, basit görünen ödeme seçeneklerinin arkasındaki reel maliyetleri görmesini sağlıyor.
Bir anlamda “taksit mi, peşin mi?” sorusunu bir matematik problemi olmaktan çıkarıp, bilinçli bir karar sürecine dönüştürüyor.
Bu proje bana şunu hatırlattı:
“En iyi fikirler, en basit kişisel sorunlardan doğar.”
Gelecek Planı
Eğer proje yeterince ilgi görürse alternatif getiriler için bankaların API'lerini kullanarak anlık mevduat faizi oranlarını getirebilirim. Yani alternatif getiri oranını manuel girmek yerine X bankasının, ilgili taksit sayısına uygun mevduat seçeneklerini görüp seçmek mümkün olabilir. Tıpkı gerçekleşen enflasyon ve enflasyon beklentilerinin kolayca seçilebildiği gibi.
Sonuç:
PeşinTaksit, basit bir hesaplama aracının ötesinde; tüketici davranışını veriyle düşünmeye yönelten bir mikro deney.
Herkesin kendi alışveriş alışkanlığında, “gerçek avantaj”ın ne olduğunu görmesini sağlıyor.
👉 Daha fazlası için: pesintaksit.com.tr
Bu yazıyı faydalı bulduysanız
Web sitenizde ilgili bir içerikten bu yazıya bağlantı vermeniz ya da sosyal medyada paylaşmanız, daha fazla kişiye ulaşmasına gerçekten yardımcı olur. Desteğiniz için teşekkür ederim.
Bağlantı ve marka kullanım rehberi →
Küçük bir deney
Kişisel metrikler yükleniyor…